En bref
- Réponse immédiate et fonds disponibles en quelques minutes via l’application.
- Aucun justificatif papier à envoyer : tout se gère numériquement.
- Offres flexibles allant du micro-crédit au prêt personnel jusqu’à 50 000 €.
- Gestion transparente des remboursements sans pénalités anticipées.
En 2026, l’attente au guichet pour obtenir un prêt appartient au passé. Avec plus de 35 millions d’utilisateurs en Europe, les néobanques ont redéfini les standards de l’emprunt. Vous avez besoin de liquidités pour un projet ou un imprévu ? Le crédit mobile Revolut s’impose comme une solution incontournable face à la lenteur des établissements traditionnels. Fini la paperasse interminable : l’algorithme analyse votre éligibilité en temps réel pour une expérience fluide et sécurisée.
Comment fonctionne le revolut credit en 2026 ?
Le fonctionnement de cette offre repose sur l’instantanéité et l’analyse de données transactionnelles. Contrairement aux banques classiques qui exigent des dossiers physiques, l’algorithme de la néobanque évalue votre solvabilité à partir de l’historique de votre compte et de vos revenus connectés via l’Open Banking.
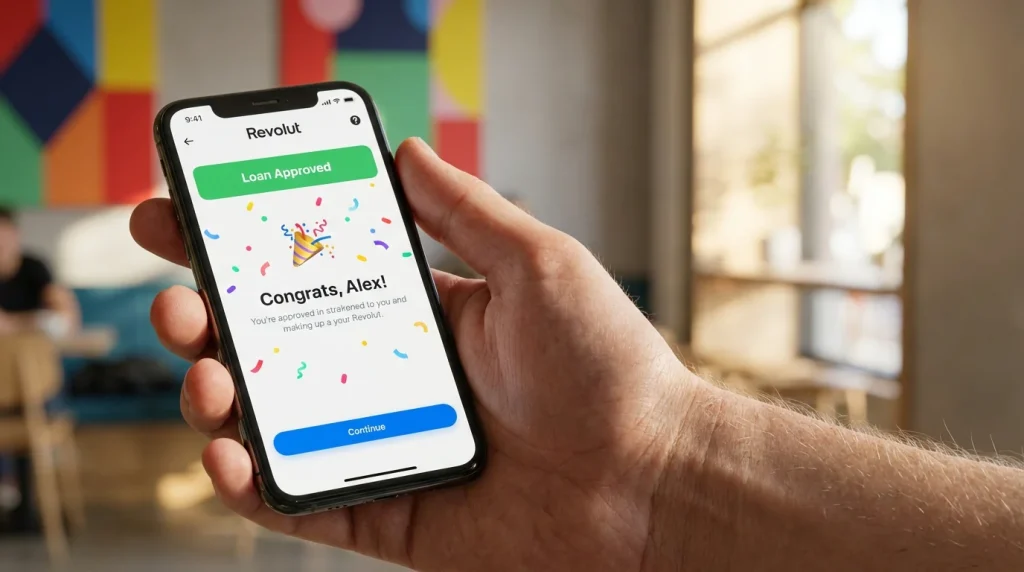
Cette technologie permet d’obtenir une proposition de revolut credit personnalisée en quelques secondes. Une fois l’offre acceptée, les fonds sont virés instantanément sur votre compte courant. Vous n’avez pas besoin d’attendre des jours ouvrés pour disposer de la somme.
Les différents types de financements disponibles
L’offre s’est considérablement étoffée pour répondre à des besoins variés. Vous ne trouvez pas uniquement du prêt personnel classique, mais une gamme complète adaptée à la consommation moderne.
Les options incluent :
- Le prêt personnel amortissable : Pour des montants importants (jusqu’à 50 000 € selon profil) avec une durée de remboursement fixe.
- Pay Later (Paiement fractionné) : Une fonctionnalité intégrée pour étaler le coût d’un achat spécifique en trois mensualités.
- Cartes de crédit : Une réserve d’argent utilisable avec une période sans intérêts si le solde est réglé intégralement chaque mois.
Critères d’éligibilité pour un emprunt mobile
L’accès au financement n’est pas automatique. La néobanque applique des critères stricts pour limiter le risque de surendettement. Vous devez avant tout être résident fiscal d’un pays où l’offre est active, comme la France.
Les conditions sine qua non comprennent :
- Avoir plus de 18 ans.
- Disposer d’un compte actif avec un historique de transactions suffisant.
- Ne pas être fiché à la Banque de France (FICP).
- Justifier de revenus réguliers détectables par l’application.
Procédure de demande étape par étape
La souscription se déroule intégralement sur votre smartphone. L’interface utilisateur est conçue pour simplifier chaque action, de la simulation à la signature électronique.
Le parcours typique se décompose ainsi :
- Ouvrez l’onglet « Crédit » dans l’application.
- Indiquez le montant souhaité et la durée de remboursement.
- Vérifiez les informations pré-remplies (revenus, charges).
- Validez l’offre et signez le contrat électroniquement.
Taux et frais appliqués au revolut credit
La transparence tarifaire est un argument majeur de la fintech. Le Taux Annuel Effectif Global (TAEG) est fixe et clairement affiché avant toute validation. Il n’y a pas de frais de dossier cachés ni de coûts de tenue de compte spécifiques au prêt.
Le taux d’intérêt de votre revolut credit varie en fonction de votre profil de risque, du montant emprunté et de la durée. Contrairement à certains services bancaires rapides qui facturent la vitesse, ici l’instantanéité est incluse dans le service standard. Vous pouvez également effectuer des remboursements anticipés totaux ou partiels sans aucune pénalité financière.
Comparatif avec les banques traditionnelles
La différence majeure réside dans l’expérience utilisateur et la vitesse d’exécution. Là où une banque de réseau demande souvent un rendez-vous physique ou un délai de traitement de 48h à une semaine, la néobanque tranche en quelques minutes.
Cependant, l’absence de conseiller dédié peut être un frein pour des montages financiers complexes (comme un prêt immobilier avec travaux). L’offre mobile vise avant tout la consommation courante, les projets personnels (voyage, auto) ou la trésorerie.
Sécurité et cadre légal du crédit en ligne
Obtenir un financement via une application ne signifie pas une absence de protection. L’établissement opère avec une licence bancaire européenne (souvent lituanienne, mais passportée en France) et respecte scrupuleusement les directives européennes sur le crédit à la consommation.
Vous bénéficiez du délai légal de rétractation de 14 jours. De plus, l’application intègre des outils de gestion budgétaire pour vous aider à visualiser vos échéances et éviter les incidents de paiement.
Questions fréquentes
Quel est le montant maximum que je peux emprunter ?
Le plafond dépend de votre solvabilité et de votre historique bancaire. En 2026, les offres de prêt personnel peuvent aller jusqu’à 50 000 € pour les profils les plus solides, mais les nouveaux utilisateurs ont souvent des limites initiales plus basses.
Combien de temps pour recevoir les fonds ?
Une fois le contrat signé électroniquement, le virement est généralement instantané. Les fonds apparaissent sur votre solde principal en quelques minutes, prêts à être utilisés par carte ou virement.
Peut-on rembourser son crédit par anticipation ?
Oui, vous pouvez rembourser tout ou partie de votre capital restant dû à tout moment via l’application. Aucune indemnité de remboursement anticipé (IRA) n’est facturée, ce qui offre une grande flexibilité.
Que faire si ma demande est refusée ?
Un refus est souvent lié à une capacité d’endettement insuffisante ou à un historique trop court. Il est conseillé d’utiliser le compte courant activement pendant quelques mois pour nourrir l’algorithme de données positives avant de refaire une demande.
L’assurance emprunteur est-elle obligatoire ?
Pour les crédits à la consommation de ce type, l’assurance est facultative. Toutefois, elle reste recommandée pour sécuriser vos remboursements en cas de coup dur (perte d’emploi, maladie).